Domain bürokauffrau-online.de kaufen?
Wir ziehen mit dem Projekt
bürokauffrau-online.de um.
Sind Sie am Kauf der Domain
bürokauffrau-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bürokauffrau-online.de kaufen?
Was sind typische Zahlungsziele für Kreditoren in der Buchhaltung?
Typische Zahlungsziele für Kreditoren in der Buchhaltung sind 30, 60 oder 90 Tage nach Rechnungsstellung. Diese Fristen können je nach Vereinbarung mit dem Lieferanten variieren. Das Ziel ist es, die Liquidität des Unternehmens zu erhalten und die Zahlungsfristen optimal zu nutzen. **
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage oder 60 Tage nach Rechnungsstellung. Diese Zahlungsziele beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält und wann es Zahlungen an seine Lieferanten leisten muss. Ein längeres Zahlungsziel kann die Liquidität verbessern, da das Unternehmen mehr Zeit hat, um Zahlungen zu leisten, während ein kürzeres Zahlungsziel die Liquidität belasten kann, da das Unternehmen schneller Zahlungen leisten muss. Es ist wichtig, das Zahlungsziel sorgfältig zu planen, um die Liquidität des Unternehmens zu optimieren. **

Ähnliche Suchbegriffe für Zahlungsziele
Top-Angebote
Produkte zum Begriff Zahlungsziele:
-
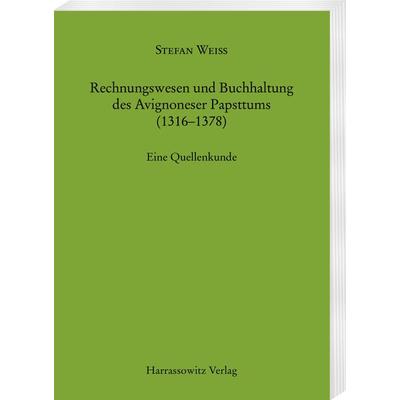
Rechnungswesen und Buchhaltung des Avignoneser Papsttums (1316-1378), Taschenbuch von Stefan Weiss, Harrassowitz, 978-3-447-17100-7Rechnungswesen Und Buchhaltung Des Avignoneser Papsttums (1316-1378), Taschenbuch Von Stefan Weiss, Harrassowitz, 978-3-447-17100-7, Seitenanzahl: 25365,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korzen-Mittelhäußer, Sabine: Personalwesen (SL 8)Personalwesen (SL 8) , Im Sächsischen Lehrbrief "Personalwesen" werden Arbeits-, Tarif- und Beamtenrecht umfassend dargestellt. Der Schwerpunkt liegt auf dem Tarifrecht des öffentlichen Dienstes / TVöD. Alle Fragen zu Begründung, Inhalt und Beendigung von Arbeitsverhältnissen im öffentlichen Dienst werden behandelt und durch zahlreiche Beispiele verdeutlicht. In diese Auflage wird auch das Personalvertretungsrecht wieder aufgenommen. Der Lehrbrief ist konzipiert für Begleitung der Ausbildung der VfA sowie für den Vorbereitungsdienst der Beamten des mittleren und gehobenen nichttechnischen Dienstes im Freistaat Sachsen. Weitherhin ist er interessant und nützlich auch für die Praktiker in den Verwaltungen als Einführung und Nachschlagewerk. Sabine Korzen-Mittelhäußer, Ass. Jur., freiberufliche Dozentin an mehreren Bildungseinrichtungen in Sachsen, Brandenburg und Thüringen. Steffen Linnert, Hauptamtlicher Beigeordneter der Landeshauptstadt Erfurt. Dr. Erwin Wagner, Abteilungsleiter, Sächsische Staatskanzlei. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20190703, Produktform: Kartoniert, Autoren: Korzen-Mittelhäußer, Sabine~Linnert, Steffen~Wagner, Erwin, Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Arbeitsrecht; Beamte; Personal; Tarifrecht, Fachschema: Öffentliches Recht~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal- und Schul-Verlag Wiesbaden, Länge: 297, Breite: 212, Höhe: 15, Gewicht: 477, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783829312394, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
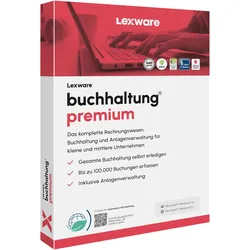
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024800,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Zahlungsziele sind üblich und fair in der Geschäftswelt?
Übliche Zahlungsziele in der Geschäftswelt sind 30, 60 oder 90 Tage nach Rechnungsstellung. Ein Zahlungsziel von 30 Tagen gilt als fair und branchenüblich. Bei größeren Aufträgen oder langfristigen Projekten können auch Zahlungsziele von 60 oder 90 Tagen vereinbart werden. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie können sie sich auf die Liquidität eines Unternehmens auswirken?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage und 60 Tage nach Rechnungsstellung. Diese Zahlungsziele können sich auf die Liquidität eines Unternehmens auswirken, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält. Je länger das Zahlungsziel ist, desto länger dauert es, bis das Unternehmen das Geld erhält, was sich negativ auf die Liquidität auswirken kann. Ein kürzeres Zahlungsziel kann dagegen zu einer schnelleren Liquidität führen, da das Unternehmen schneller über das eingehende Geld verfügen kann. **
-
Was sind die gängigsten Zahlungsziele, die Kreditoren ihren Kunden gewähren?
Die gängigsten Zahlungsziele sind 30 Tage netto, 60 Tage netto und 90 Tage netto. Diese Bedingungen geben den Kunden Zeit, ihre Rechnungen innerhalb eines festgelegten Zeitraums zu begleichen, ohne zusätzliche Zinsen oder Gebühren zu zahlen. Die genauen Zahlungsziele können jedoch je nach Vereinbarung zwischen Kreditor und Kunde variieren. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie beeinflussen sie die Liquidität und das Cashflow-Management eines Unternehmens?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage, 60 Tage und 90 Tage. Diese Zahlungsziele beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wann das Unternehmen Zahlungen von Kunden erhält und wann es selbst Zahlungen leisten muss. Ein kürzeres Zahlungsziel kann zu einer schnelleren Liquidität führen, während ein längeres Zahlungsziel zu einer verzögerten Liquidität führen kann. Das Cashflow-Management eines Unternehmens wird durch die Zahlungsziele beeinflusst, da es sicherstellen muss, dass genügend liquide Mittel vorhanden sind, um Verbindlichkeiten fristgerecht zu begleichen und gleichzeitig die eigenen Forderungen einzuziehen. **

Was sind die üblichen Zahlungsziele in der Buchhaltung und wie können Unternehmen sicherstellen, dass sie diese einhalten, um ihre Lieferantenbeziehungen zu pflegen?
Die üblichen Zahlungsziele in der Buchhaltung sind 30, 60 oder 90 Tage nach Rechnungsstellung. Unternehmen können sicherstellen, dass sie diese einhalten, indem sie ihre Zahlungsfristen sorgfältig planen und ihre Liquidität im Auge behalten. Außerdem können sie effiziente Zahlungssysteme implementieren, um sicherzustellen, dass Rechnungen rechtzeitig beglichen werden. Eine transparente Kommunikation mit Lieferanten über Zahlungsfristen und eventuelle Verzögerungen ist ebenfalls wichtig, um gute Lieferantenbeziehungen zu pflegen. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Zahlungsziele:
-
Harrassowitz Rechnungswesen und Buchhaltung des Avignoneser Papsttums (1316-1378) (Deutsch, Softcover, Stefan Weiss) (56126785)Harrassowitz Rechnungswesen und Buchhaltung des Avignoneser Papsttums (1316-1378) (Deutsch, Softcover, Stefan Weiss) (56126785)65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
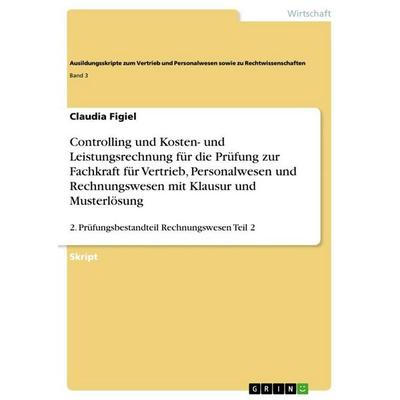
Controlling und Kosten- und Leistungsrechnung für die Prüfung zur Fachkraft für Vertrieb, Personalwesen und Rechnungswesen mit Klausur undControlling Und Kosten- Und Leistungsrechnung Für Die Prüfung Zur Fachkraft Für Vertrieb, Personalwesen Und Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-09131-8, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungswesen und Buchhaltung des Avignoneser Papsttums (1316-1378), Taschenbuch von Stefan Weiss, Harrassowitz, 978-3-447-17100-7Rechnungswesen Und Buchhaltung Des Avignoneser Papsttums (1316-1378), Taschenbuch Von Stefan Weiss, Harrassowitz, 978-3-447-17100-7, Seitenanzahl: 25365,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korzen-Mittelhäußer, Sabine: Personalwesen (SL 8)Personalwesen (SL 8) , Im Sächsischen Lehrbrief "Personalwesen" werden Arbeits-, Tarif- und Beamtenrecht umfassend dargestellt. Der Schwerpunkt liegt auf dem Tarifrecht des öffentlichen Dienstes / TVöD. Alle Fragen zu Begründung, Inhalt und Beendigung von Arbeitsverhältnissen im öffentlichen Dienst werden behandelt und durch zahlreiche Beispiele verdeutlicht. In diese Auflage wird auch das Personalvertretungsrecht wieder aufgenommen. Der Lehrbrief ist konzipiert für Begleitung der Ausbildung der VfA sowie für den Vorbereitungsdienst der Beamten des mittleren und gehobenen nichttechnischen Dienstes im Freistaat Sachsen. Weitherhin ist er interessant und nützlich auch für die Praktiker in den Verwaltungen als Einführung und Nachschlagewerk. Sabine Korzen-Mittelhäußer, Ass. Jur., freiberufliche Dozentin an mehreren Bildungseinrichtungen in Sachsen, Brandenburg und Thüringen. Steffen Linnert, Hauptamtlicher Beigeordneter der Landeshauptstadt Erfurt. Dr. Erwin Wagner, Abteilungsleiter, Sächsische Staatskanzlei. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20190703, Produktform: Kartoniert, Autoren: Korzen-Mittelhäußer, Sabine~Linnert, Steffen~Wagner, Erwin, Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Arbeitsrecht; Beamte; Personal; Tarifrecht, Fachschema: Öffentliches Recht~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal- und Schul-Verlag Wiesbaden, Länge: 297, Breite: 212, Höhe: 15, Gewicht: 477, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783829312394, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Zahlungsziele für Kreditoren in der Buchhaltung?
Typische Zahlungsziele für Kreditoren in der Buchhaltung sind 30, 60 oder 90 Tage nach Rechnungsstellung. Diese Fristen können je nach Vereinbarung mit dem Lieferanten variieren. Das Ziel ist es, die Liquidität des Unternehmens zu erhalten und die Zahlungsfristen optimal zu nutzen. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage oder 60 Tage nach Rechnungsstellung. Diese Zahlungsziele beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält und wann es Zahlungen an seine Lieferanten leisten muss. Ein längeres Zahlungsziel kann die Liquidität verbessern, da das Unternehmen mehr Zeit hat, um Zahlungen zu leisten, während ein kürzeres Zahlungsziel die Liquidität belasten kann, da das Unternehmen schneller Zahlungen leisten muss. Es ist wichtig, das Zahlungsziel sorgfältig zu planen, um die Liquidität des Unternehmens zu optimieren. **
-
Welche Zahlungsziele sind üblich und fair in der Geschäftswelt?
Übliche Zahlungsziele in der Geschäftswelt sind 30, 60 oder 90 Tage nach Rechnungsstellung. Ein Zahlungsziel von 30 Tagen gilt als fair und branchenüblich. Bei größeren Aufträgen oder langfristigen Projekten können auch Zahlungsziele von 60 oder 90 Tagen vereinbart werden. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie können sie sich auf die Liquidität eines Unternehmens auswirken?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage und 60 Tage nach Rechnungsstellung. Diese Zahlungsziele können sich auf die Liquidität eines Unternehmens auswirken, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält. Je länger das Zahlungsziel ist, desto länger dauert es, bis das Unternehmen das Geld erhält, was sich negativ auf die Liquidität auswirken kann. Ein kürzeres Zahlungsziel kann dagegen zu einer schnelleren Liquidität führen, da das Unternehmen schneller über das eingehende Geld verfügen kann. **
Ähnliche Suchbegriffe für Zahlungsziele
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024800,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024410,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Zahlungsziele, die Kreditoren ihren Kunden gewähren?
Die gängigsten Zahlungsziele sind 30 Tage netto, 60 Tage netto und 90 Tage netto. Diese Bedingungen geben den Kunden Zeit, ihre Rechnungen innerhalb eines festgelegten Zeitraums zu begleichen, ohne zusätzliche Zinsen oder Gebühren zu zahlen. Die genauen Zahlungsziele können jedoch je nach Vereinbarung zwischen Kreditor und Kunde variieren. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie beeinflussen sie die Liquidität und das Cashflow-Management eines Unternehmens?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage, 60 Tage und 90 Tage. Diese Zahlungsziele beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wann das Unternehmen Zahlungen von Kunden erhält und wann es selbst Zahlungen leisten muss. Ein kürzeres Zahlungsziel kann zu einer schnelleren Liquidität führen, während ein längeres Zahlungsziel zu einer verzögerten Liquidität führen kann. Das Cashflow-Management eines Unternehmens wird durch die Zahlungsziele beeinflusst, da es sicherstellen muss, dass genügend liquide Mittel vorhanden sind, um Verbindlichkeiten fristgerecht zu begleichen und gleichzeitig die eigenen Forderungen einzuziehen. **
-
Was sind die üblichen Zahlungsziele in der Buchhaltung und wie können Unternehmen sicherstellen, dass sie diese einhalten, um ihre Lieferantenbeziehungen zu pflegen?
Die üblichen Zahlungsziele in der Buchhaltung sind 30, 60 oder 90 Tage nach Rechnungsstellung. Unternehmen können sicherstellen, dass sie diese einhalten, indem sie ihre Zahlungsfristen sorgfältig planen und ihre Liquidität im Auge behalten. Außerdem können sie effiziente Zahlungssysteme implementieren, um sicherzustellen, dass Rechnungen rechtzeitig beglichen werden. Eine transparente Kommunikation mit Lieferanten über Zahlungsfristen und eventuelle Verzögerungen ist ebenfalls wichtig, um gute Lieferantenbeziehungen zu pflegen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.